1.「政策金利が2.5%になっても日銀は存続が可能か?」
長期金利3.01%超、止まらぬ上昇 日銀利上げ到達点予想が2.5%に迫る – 日本経済新聞
https://nikkei.com/article/DGXZQOFL020U5TS6A900C2000000/
――>9月2日の日経新聞であるが、政策金利が2.5%にもなって、日銀が存在し続けられると思うのはあまりにも楽観的すぎるだろう。 2.5%になれば、日銀の支払い利息は約10兆円
受け取り利息は2.5兆円であるが大部分の保有国債が現在では固定金利債だから満期が来た時しか新しい利回りにはならない。毎年数千億円程度の増。従って、毎年7.5兆円程度の損の垂れ流しが長年にわたって起こる。 植田総裁は私の質問に対し、将来の通貨発行益で補えるから大丈夫とおっしゃった。
しかしながら、直近こそ毎年の剰余金(=当期純利益)は2兆円を越していたが、以前は数千億円から1.5兆円程度。将来の通貨発行益で賄うといってもとんでもなく長い期間がかかる。ましてや長期金利が政策金利同様さらに1.5%上がりその結果、株価がコロナ前のレベルまで戻れば日銀の財務諸表は悲惨になる。
そうなったときに、日本人はともかく、そんな中央銀行の発行する通貨を外国人は触りたくない。米銀も、日銀に対する取引枠を0とするだろう。 それは、円がローカル通貨化すると言うことであり円の紙屑化を意味する。(=法定通貨を円から他に変えざるをえなくなる)
2・「前門の虎、後門の狼」
昨番の円高は、米国休日と言うマーケットの薄い日を狙った仕掛け筋、もしくはステルス介入の可能性があるとは思うが、160円からの円高によって、政策金利を上げれば自身の存続不可能領域に近づく日銀がこれ幸と利上げをしなければ160円を超えた円安を誘導してしまう。 一方、利上げをすれば政策金利上昇による通貨発行損の垂れなしの拡大、長期金利上昇と株価の下落による日銀財務諸表の急速な悪化により日銀自死が近づく。
3.「中央銀行が市中の短期金利を制御できない史上最初のケースに」
以下のようなリツイートを私のXにいただいた。
「最終的に日銀の金利は何%まで行くと思いますか?」
以下のように回答した。
「私自身は、政策金利は日銀は自身の自死が怖くてあげられないと思います。しかしながら住宅ローンなどの市中金利は政策金利コントロールが効かず、すっ飛んで行くと思います。中央銀行が市中の短期金利を制御できない史上最初のケースとなるでしょう」。
4.「保険の意味のドル買い」
元毎日新聞論説委員長の潮田さんから以下のリツイートをいただいた・「
「円安が進みそうだからたとえば米ドルのMMFとか米ドル6ヶ月定期とかにする(年利6%のところがある)。これに対し円高になったらどうするんだ、という方がいる。為替差損が出ると。しかしね、それは日本健在の証。素晴らしい。日本が無事なら為替の損なんて安いものだ。どっちに転んでもハッピー」。
5「円安になる『構造』に根本的に対処しないかぎり円高へのトレンド変更なし」
私のX に以下のリツイートをいただいた。
「円安になる「構造」に根本的に対処しないかぎり 一時的な円高があっても 円安トレンドが覆ることはありません」
以下のように返信した。
「その通りです」
5.「全世界でインフレ懸念や財政状況の悪化懸念で上昇」
米国10年債金利が4.8%を超えてきて、9月初旬の3年ぶりの高さの4.818%に近づいてきた。 全世界の長期金利がインフレ懸念や財政状況の悪化懸念で上昇を始めた。 長期金利上昇で中央銀行が危険状態になるなど今の日銀以外に歴史的にも聞いた事は無い。 中央銀行たるもの通貨の信用を守るために価格がボラタイルな株や長期債を買ってはいけないと言うのが確立された金融論の教えだったから。 何せ私が銀行員だったところ、ほぼ0だった。長期国債を爆買したのだから。 他の中央銀行とは次元が違う買い方だった
6,「株価が100年間調整なしなどということはない」
以下のようなリツイートを私のXにいただいた。
「「ETFを100年かけて市場で売る=100年間、株価の調整局面が来ないことに全財産をかけているってこと。 果たしてそんなことがあり得るだろうか?」
以下のように返信した。
「日銀の幹部は株価の幅調整局前が来るときには、自分はもうリタイヤしてると思ってるのでしょうか? だとしたら無責任です。 私はかなり早く来ると思っていますが。株価が100年間上がり続けるなどと言う事はありませんから。それこそ中央銀行のとっかえがあるときにはものすごい放出があり新通貨になっても下落する可能性は充分ありますね。日本の新中央銀行は株など引き継ぎませんから」。
7.「財源あれば教えて欲しい」
本日の日経新聞インタビュー記事。
「租特や補助金の見直しによって確保できる財源は相当小さな単位だろう。税外収入などは近年、既に防衛財源の手当てに使ってきた。正直ほかに大きな財源があるとは考えつかない。知っている人がいれば教えてほしい」
自民党の宮沢洋一前税制調査会長が当たり前のことを当たり前に言った。
流石、私が級長の時の副級長(小学校)だ。これが政治化の中のごく少数意見などだから、この国は詰んでいる。
消費減税の他に上限なし予算、財政懸念は盛り上がり長期金利はさらに上昇する。
https://www.nikkei.com/article/DGXZQOUA252E80V20C26A8000000/
8「長期金利の水準」
日本の3%の10年モノ金利などまだまだ低いといつも言っている。1980年4月には⒒%に達している。 米国10年債の4.8%も歴史的に見ればまだまだ低い。インフレ懸念、財政の悪化懸念を考えればあきらかに低すぎる
↓のtrading viewが作成するチャートを見れば瞭然だ。
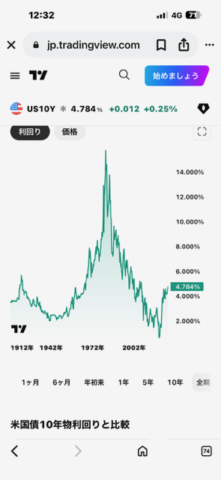
上っぱねているのは1980年のボルカ―ショック(=ボルカーのサタデイナイトスペシャル)の時と思われる。
ちなみにウォーシュFRB議長はFRB のバランスシートを縮小することによってインフレを抑えようとしてくるとずっと思っている。
日本もまだまだとんでもなく低のはい同じ。米国との違いは金利がさらに上昇してもBFRBは毅然と存在し続けるが、日銀は存在不能になる点。
9.「渡邉美樹の5年後の夢を語ろう」番組ブログ
先週土曜日に放送された一本放送「渡邉美樹の5年後の夢を語ろう」内コーナー「月刊フジマキタケシ」の内容はニッポン放送番組ブログで読めます。
「藤巻)元為替介入の責任者が(注:Mr.円こと榊原元財務省財務官)が「「(日経新聞で)円売り介入は簡単だが、円買い介入には限界がある」と言っていた。アメリカからドルを借りるにしても、担保を入れないといけない」
「藤巻)ベッセント財務長官は日本の状況をよく知っている。
日本の危機をよく理解していて、アメリカを含む全世界的な視点で、日本をどうにかしないと…という意識で色々とチャチャを入れてきている。」等々。
https://www.1242.com/yume5/yume5_blog/20260907-366366/
10..「渡邉美樹の5年後の夢を語ろう」ポッドキャスト」
先週土曜日に放送された一本放送「渡邉美樹の5年後の夢を語ろう」内コーナー「月刊フジマキタケシ」の実際の放送はニッポン放送の以下のポッドキャストで聞けます。約15分間です。
https://podcast.1242.com/yume/?ep=402
11..「なぜ世界の国々が相続税を全廃したり、軽減化しているのかを考えるべき」
以下のようなツイートがあった。
「日本の相続税収は年間約3兆円。GDPの0.5%です。 この0.5%のために、事業承継は寸断され、山林は放棄され、町工場は廃業し、優秀な人材が節税産業に吸われ、旧宮家11家51名は経済的に解体されました」
以下のようにリツイートした。
「ほんとにそう。つい最近までは年間2兆円以下ですからね。消費税を0.5%上げて相続税を全廃したほうがよっぽど国力を増強させる。国力が上がれば国民の平均年収があがる。
なぜ、格差が日本よりよほどにある世界の国々が相続税を全廃したり、軽減化しているのかを考えるべき」
12.「利上げによる日銀自身へのダメージ」
以下のようなリツイートを私のXにいただいた。
「日銀の立場に立てば、利上げは特に直後の支払い利息の急増(フローの打撃)と保有国債の評価損拡大(ストックの打撃)という、財務の両面から同時かつ強烈な打撃を受ける構造に直面することになりますよね」
以下のように回答した。
「その通りです」
13.「長期金利が4%になっただけで保有債権の評価損は軽く100兆円を超す」
以下のようなリツイートを私のXにきた。
「藤巻さんの「毎年7.5兆円の損が長年続く」は、計算が静的すぎると思います。 日銀当座預金は3月末459.7兆円→8月末424.3兆円まで既に減少。一方、低利回り国債が満期を迎えて入れ替わるため、2025年度の国債利息は前年比21%増の2.52兆円でした。 つまり「現在の当座預金×2.5%-現在の国債利息」を何年もそのまま延長する前提には無理がある。 45兆円の国債含み損も、償却原価法なので金利上昇だけでそのまま損失になるわけではありません。ETFも3月末時点で57兆円の含み益があります。 逆ザヤは問題ですが、「日銀の財務が悲惨になる」とまで言うにはかなり前提を置きすぎではないでしょうか」
以下のように回答した。
「何十回と言っていますか取引先の健全性評価を簿価会計で見るなど外国人にとっては前世紀の遺物です。米銀は国であろうと 外国中央銀行であろうと時価会計で評価します。 長期金利が4%になっただけで保有債権の評価損は軽く100兆円を起こします。4.5%になったらもっとすごくなるわけです。毎年の純利益が数千億円からせいぜい2.5兆円であることを考えれば、とんでもない莫大な額であることがわかるかと思います」。
14,「米銀は国相手であろうと 外国中央銀行であろうと時価会計で評価」
以下のようなリツイートを私のXにきた。
「『簿価会計は外国人には前世紀の遺物』と言いますが、FRB自身が金融政策目的の保有国債を償却原価で計上しています。 しかもFRBは、時価との差は中央銀行としての支払能力に直接影響しないと明記しています。 時価で見ること自体は否定しません。ただ、国債の含み損だけ時価で強調して、ETFの含み益は外すのは片手落ちです。 「100兆円の評価損=日銀の健全性が100兆円毀損」という読み方自体が、中央銀行と民間銀行を混同していると思います。
以下のように回答した。
「何十回と言っていますか取引先の健全性評価を簿価会計で見るなど外国人にとっては前世紀の遺物です。米銀は国相手であろうと 外国中央銀行であろうと時価会計で評価します。 長期金利が4%になっただけで保有債権の評価損は軽く100兆円を起こします。4.5%になったらもっとすごくなるわけです。毎年の純利益が数千億円からせいぜい2.5兆円であることを考えれば、とんでもない莫大な額であることがわかるかと思います」。
15.「資金繰倒産の可能性はなくてもハイパーインフレを引き起すリスクがある」
以下のようなリツイートを私のXにいただいた。
「中央銀行は通貨発行権があるので、民間企業のような「債務超過=即倒産」にはならないという見方もありますが、国庫納付金の停止や政府への信認低下は避けにくい気がします。 結局この状態が続くと、財政と金融政策の境界がどんどん曖昧になっていきますね」
以下のように回答した。
「中央銀行は通貨発行権がありますから、資金繰り倒産はしませんが、その発行する通貨の価値が大いに棄損し、ハイパーインフレになってしま言うのは歴史の教えです」
「国内でドルMMF購入すれば利益に対する税金は申告分離で20。315%」
私のX に以下のリツイートをいただいた。
「日本にいる限りは円建てで課税されるので1万円で買ったドルが1億円になったら半分以上持っていかれるんですよね…」
以下のように回答した。
「国内でドルMMF購入すれば為替益を宇久米申告分離で20。315%。
総合所得となる雑所得とは、他の8分野だったか9分野の所得分類に属さないものに適用される所得と言うのが法律の建て付けである。もし譲渡所得であると主張された場合、国税当局はそれには当たらないと否定する必要が出てくる。
ところで近年なくなられた租税法の権威であられた金子宏先生が先生の租税法と言う教科書の最終版で、ひょっとすると譲渡税になるかもしれないと言う文言を残した。 為替の益を総合課税である雑所得とするためには国税当局は税務学校の顧問であった金子先生の説を否定しなくてはならない。
立証責任は国税当局側にある。これは当局にとってかなりきつい。国会議員時代、銀行協会の幹部を呼んで、ここを突っ込め。ドル預金を集める肝だとサジェストしたのだが、全く興味を示さなかった。銀行協会に配属される職員は利益を上げたいと言うモチベーションに欠ける。こりゃだめだと思ったものだ」。
16.「申告分離を選択すれば為替差益を含めて利益の20。315%」
上記に関して以下のリツイートが私のX にきた。
「それは配当に対して。為替差益は雑所得ですよ」
以下のように回答した。
「配当も為替差益も国内で購入するドルMMFであれば源泉分離の20%です。もちろん総合課税も選択はできますが」。
17.「流動性のあるドルMMF」
上記に関して以下のリツイートが私のX にいただいた。
「そういえば先生はいざという時取引ができないと致命的だから流動性を一番大切にするとおっしゃってましたよね。MMFは巨大市場で流動性が非常に高いですからね」
以下のように回答した。
「その通り。米国では銀行預金よりもよほどにポピュラー」
18,「譲渡税(分離課税)と総合課税どちらが得か?」
上記に関して以下のリツイートが私のX にいただいた。
「譲渡税(分離課税)の短期譲渡(5年以下):約39.63%(所得税30.63%+住民税9%)では、普通は総合課税の方が税率は低くなりそうですね」
以下のように回答した。
「ドルのMMFの為替益は申告分離課税の20.315%ですが、申告分離課税なのは特例法が制定されているからです。なお申告分離課税でも特定口座を選択すれば為替益分を含め源泉徴収されるので、確定申告は不要。 一方ドル預金の為替益は雑所得ですがこれに対する特別法がないので、申告分離課税とはなりません」
ドルのMMFの為替益は申告分離課税の20.315%ですが、申告分離課税なのは特例法が制定されているからです。なお申告分離課税でも特定口座を選択すれば為替益分を含め源泉徴収されるので、確定申告は不要。 一方ドル預金の為替益は雑所得ですがこれに対する特別法がないので、申告分離課税とはなりません
私はとんでもないドル高円安が来ると思っていますので、小額だけしかドルを持っていない方で現在税率が申告分離の20.315%より低い方でも総合課税では最高税率の55%が適用されることになってしまうのでは、と思っています。 なお詳しくはドルMMFを購入する証券会社、銀行、税理士にお聞きください」。
19,「暗号資産の税制に関して」
2028年予定の法改正では、暗号資産への利益が申告源泉分離の20.315%に変更になると予想されていますが、その前提は暗号資産への利益が雑所得から譲渡所得に変更になるとの前提の基です。 同じように、外貨預金の為替益も今も雑所得のままでは申告分離課税の対象になりません。
だから私は、国会議員の時に、暗号資産も、外貨預金の為替益も譲渡所得になるのではないかとしつこく質問していたのです。 申告源泉課税への道を開くためです。 金子宏先生と言う日本における租税法の大権威者が、譲渡所得の間可能性があると最新版で述べた以上、国税当局としては大変だ。
雑所得と言うのは他のカテゴリーに入らない所得との法律の付けですから金子先生の説が間違っていると反論しなければならない義務は国税当局になってしまうからです。 引退した時、国税当局大幹部が挨拶にいらして藤巻さんには参りましたよとおっしゃっていきましたけどね。社交辞令かもしれませんが。
20.「過去の人でなければ」
以下のようなリツイートを私のXにいただいた。
「藤巻先生を過去の人にするような国じゃなかったら、今ごろ日本は過去の国になってなかった。」
以下のように回答した。
「ありがとうございます」
21.「トレーダーは時期を当てなければならないのか?」
「予想は時期を当てないと意味がない。藤巻さんはトレーダーだから知ってるはずだと思うんだけど。大地震が来るってずっと言い続ければ、そりゃいつかは当たる。そんなの小学生でも言える。プロの予想はタイミングを当ててなんぼでは?」
以下のように回答した。
「トレーダーとて時期等当てる必要は無い。1ドル70円台だった2012年に2026年には500円になると予想してドルを買い、それが外れても156円にだって86円の儲け。 もし時期が外れて損をする可能性があるならば2012年に14年のストライクプライス500円のドルコール円プットオプションを買った場合くらいか?
これに対して以下のリツイートをいただいた。
「まだ日時を指定してハズした高橋洋一はプロということなんでしょうかね?ww 更に方向感すら当たっていない大胆予想、教祖達の「景気回復する黒田バズーカー」はどうなったのか?ww」